Domain waffenscheinfrei.de kaufen?
Wir ziehen mit dem Projekt
waffenscheinfrei.de um.
Sind Sie am Kauf der Domain
waffenscheinfrei.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain waffenscheinfrei.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **


Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
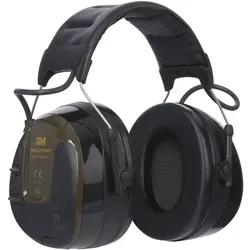
3M PELTOR ProTac Shooter Kopfbügel, für den Schießsport, SNR = 32 dB, grün3M PELTOR ProTac Shooter kommt mit einer Fülle an intelligenter neuer Technologie. Mit einem einfachen Ziel: damit Sie sich auf der Jagd oder beim Schießsport mit allen Sinnen ungestört konzentrieren ...99,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Busche, André: Fachkundeprüfung Waffenhandel Praxiswissen zum Waffenrecht für Prüfung und Betrieb - Lehrbuch zur Vorbereitung auf den rechtlichen Teil der IHK-FachkundeprüfungFachkundeprüfung Waffenhandel Praxiswissen zum Waffenrecht für Prüfung und Betrieb - Lehrbuch zur Vorbereitung auf den rechtlichen Teil der IHK-Fachkundeprüfung , Die IHK-Fachkundeprüfung ist für zukünftige Waffenhändler eine große Hürde. Neben einem tiefgehenden technischen Wissen um Waffen und Munition werden in der Prüfung umfassende Kenntnisse des Waffenrechts verlangt, insbesondere zu waffenrechtlichen Erlaubnissen und zur Überlassung von Waffen. Dieser bewährte Leitfaden bereitet umfassend und praxisnah auf den rechtlichen Teil der Prüfung vor und vermittelt neben Grundlagen des Waffenrechts auch beschussrechtliches Basiswissen. Der Praktiker findet in diesem Buch das Rüstzeug für die tägliche Arbeit im Waffenhandel. Von den Arten der Schusswaffen und gleichgestellten Gegenstände bis zu praxis- und prüfungsrelevanten Regelungen wie Leihe oder Aufbewahrung erhält der Leser einen breiten Überblick. Auch die gesetzlichen Verbote und die darauf bezogenen Ausnahmen, etwa zu Nachtsichttechnik oder Messern, werden umfassend dargestellt. Die Neuauflage des bewährten Lehrbuchs wurde umfassend aktualisiert und erweitert. , Rück- & Bremsleuchten > Beleuchtung , Auflage: 10. Auflage, Erscheinungsjahr: 20250701, Titel der Reihe: Lehrbücher zum Waffenrecht - Praxiswissen für Anwender des Waffengesetzes##, Autoren: Busche, André, Auflage: 25010, Auflage/Ausgabe: 10. Auflage, Seitenzahl/Blattzahl: 548, Keyword: Gewerbe; Sprengstoff; Waffengesetz; Gewehr; Büchsenmacher; Schusswaffe; Pistole; Waffe; Fachkunde; Handelskammer; Büchsenmacherei; Handwerkskammer; Beschussgesetz; IHK; Handel; Waffenherstellung; Munition; Waffentransport; Waffenhändler; Verbotene Waffen; Nachtsichttechnik; Messer, Fachschema: Berufsbildung~Bildung / Berufsbildung~Jura~Recht / Jura~Recht~Technik~Waffenrecht - Waffengesetz~Öffentliches Recht, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 28, Gewicht: 1100, Produktform: Kartoniert,38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dorlin, Elsa: SelbstverteidigungSelbstverteidigung , Eine Philosophie der Gewalt , Mehrschichtlacke > Autolackierbedarf , Erscheinungsjahr: 20220619, Produktform: Kartoniert, Titel der Reihe: suhrkamp taschenbücher wissenschaft#2382#, Autoren: Dorlin, Elsa, Übersetzung: Hemminger, Andrea, Seitenzahl/Blattzahl: 315, Keyword: Black Panther; Feminismus; STW 2382; STW2382; Sufragetten; suhrkamp taschenbuch wissenschaft 2382, Fachschema: Philosophie / Gesellschaft, Politik, Staat, Fachkategorie: Soziale und politische Philosophie, Zeitraum: 1500 bis heute, Thema: Auseinandersetzen, Warengruppe: TB/Philosophie/20./21. Jahrhundert, Fachkategorie: Moderne Philosophie: nach 1800, Thema: Verstehen, Text Sprache: ger, Originalsprache: fre, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Suhrkamp Verlag AG, Verlag: Suhrkamp Verlag AG, Verlag: Suhrkamp Verlag AG, Länge: 176, Breite: 107, Höhe: 17, Gewicht: 190, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Alternatives Format EAN: 9783518587560 9783518766354, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Rüstung Selbstverteidigung Kwon PaoSchild / Pao SelbstverteidigungSpeziell für das Training der Selbstverteidigung entwickelt.Ideal für das Training gerader und direkter Techniken wie Frontkicks, Kniestöße, Ellenbogenstöße oder FaustschlägeDie Griffe an den Seiten des Lochpads sorgen für einen stabilen HaltHochabsorbierende, mittelharte SchlagflächeAußenmaterial: KunstlederFarbe: SchwarzMaße: 74 x 35 x 16 cmGewicht: ca. 910 g73,62 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Berger & Schröter Kapselgehörschützer Lärmschutz für Schießsport mit weichen KissenKapselgehörschützer HEM01 zum Schutz vor schädlichem Lärm und zur Verstärkung leiser Geräusche. Spezieller Gehörschutz für Impulslärm wie z.B. Knallgeräusche Pegelabhängige Funktion, schützt den Benutzer vor plötzlichem lautem Impulslärm Ausgestattet mit automatischer Abschaltfunktion Zusammenklappbarer, gepolsterter und verstellbarer Kopfbügel Superbequeme und gut abdichtende Gel-Ohrpolster. Audio-Eingang für externes Funkgerät. Die HEM01 Headsets bieten einstellbaren Gehörschutz für die Jagd und den Schießsport. Die Headsets verfügen über eine intelligente, sofortige, pegelabhängige Funktion, die Ihr Gehör vor plötzlichen lauten Geräuschen, z. B. einem Gewehrschuss, schützt. Die Headsets sind außerdem in der Lage, die Umgebungslautstärke bei Bedarf zu erhöhen, so dass Sie sich problemlos mit anderen Personen auf einem Schießstand verständigen oder bei maximaler Verstärkung sogar die kleinste Tierbewegung auf der Jagd aus der Ferne hören können. Die Headsets verfügen über eine gummierte Beschichtung für ein besonders weiches und strapazierfähiges Gefühl. Es verfügt über einen Audioeingang für den Anschluss von MP3 oder anderen externen Geräten und ist mit einer automatischen Abschaltfunktion ausgestattet. Der Kopfbügel ist faltbar für eine einfache Aufbewahrung, gepolstert für einen angenehmen Tragekomfort und einstellbar für fast jede Größe. Gepolsterter und verstellbarer Kopfbügel. Lärmreduzierung + NRR23. LED-Anzeige für Ein- und Ausschalten. Omnidirektionales Mikrofon. Lautstärkeregler mit Ein/Aus-Schalter. Aux Anschluss für mp3 und andere Audiogeräte. 05 ms schnelle Reaktionszeit. Bis zu 5-fache Verstärkung 4 Stunden automatische Abschaltung. Für 2 AAA-Batterien ein. Gel-Ohrpolster. Zusammenklappbar.84,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
3M PELTOR ProTac Shooter Kopfbügel, für den Schießsport, SNR = 32 dB, grün3M PELTOR ProTac Shooter kommt mit einer Fülle an intelligenter neuer Technologie. Mit einem einfachen Ziel: damit Sie sich auf der Jagd oder beim Schießsport mit allen Sinnen ungestört konzentrieren ...99,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Busche, André: Fachkundeprüfung Waffenhandel Praxiswissen zum Waffenrecht für Prüfung und Betrieb - Lehrbuch zur Vorbereitung auf den rechtlichen Teil der IHK-FachkundeprüfungFachkundeprüfung Waffenhandel Praxiswissen zum Waffenrecht für Prüfung und Betrieb - Lehrbuch zur Vorbereitung auf den rechtlichen Teil der IHK-Fachkundeprüfung , Die IHK-Fachkundeprüfung ist für zukünftige Waffenhändler eine große Hürde. Neben einem tiefgehenden technischen Wissen um Waffen und Munition werden in der Prüfung umfassende Kenntnisse des Waffenrechts verlangt, insbesondere zu waffenrechtlichen Erlaubnissen und zur Überlassung von Waffen. Dieser bewährte Leitfaden bereitet umfassend und praxisnah auf den rechtlichen Teil der Prüfung vor und vermittelt neben Grundlagen des Waffenrechts auch beschussrechtliches Basiswissen. Der Praktiker findet in diesem Buch das Rüstzeug für die tägliche Arbeit im Waffenhandel. Von den Arten der Schusswaffen und gleichgestellten Gegenstände bis zu praxis- und prüfungsrelevanten Regelungen wie Leihe oder Aufbewahrung erhält der Leser einen breiten Überblick. Auch die gesetzlichen Verbote und die darauf bezogenen Ausnahmen, etwa zu Nachtsichttechnik oder Messern, werden umfassend dargestellt. Die Neuauflage des bewährten Lehrbuchs wurde umfassend aktualisiert und erweitert. , Rück- & Bremsleuchten > Beleuchtung , Auflage: 10. Auflage, Erscheinungsjahr: 20250701, Titel der Reihe: Lehrbücher zum Waffenrecht - Praxiswissen für Anwender des Waffengesetzes##, Autoren: Busche, André, Auflage: 25010, Auflage/Ausgabe: 10. Auflage, Seitenzahl/Blattzahl: 548, Keyword: Gewerbe; Sprengstoff; Waffengesetz; Gewehr; Büchsenmacher; Schusswaffe; Pistole; Waffe; Fachkunde; Handelskammer; Büchsenmacherei; Handwerkskammer; Beschussgesetz; IHK; Handel; Waffenherstellung; Munition; Waffentransport; Waffenhändler; Verbotene Waffen; Nachtsichttechnik; Messer, Fachschema: Berufsbildung~Bildung / Berufsbildung~Jura~Recht / Jura~Recht~Technik~Waffenrecht - Waffengesetz~Öffentliches Recht, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 28, Gewicht: 1100, Produktform: Kartoniert,38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
Ähnliche Suchbegriffe für Verbindlichkeit
-
Dorlin, Elsa: SelbstverteidigungSelbstverteidigung , Eine Philosophie der Gewalt , Mehrschichtlacke > Autolackierbedarf , Erscheinungsjahr: 20220619, Produktform: Kartoniert, Titel der Reihe: suhrkamp taschenbücher wissenschaft#2382#, Autoren: Dorlin, Elsa, Übersetzung: Hemminger, Andrea, Seitenzahl/Blattzahl: 315, Keyword: Black Panther; Feminismus; STW 2382; STW2382; Sufragetten; suhrkamp taschenbuch wissenschaft 2382, Fachschema: Philosophie / Gesellschaft, Politik, Staat, Fachkategorie: Soziale und politische Philosophie, Zeitraum: 1500 bis heute, Thema: Auseinandersetzen, Warengruppe: TB/Philosophie/20./21. Jahrhundert, Fachkategorie: Moderne Philosophie: nach 1800, Thema: Verstehen, Text Sprache: ger, Originalsprache: fre, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Suhrkamp Verlag AG, Verlag: Suhrkamp Verlag AG, Verlag: Suhrkamp Verlag AG, Länge: 176, Breite: 107, Höhe: 17, Gewicht: 190, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Alternatives Format EAN: 9783518587560 9783518766354, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
-
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.