Domain waffenscheinfrei.de kaufen?
Wir ziehen mit dem Projekt
waffenscheinfrei.de um.
Sind Sie am Kauf der Domain
waffenscheinfrei.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain waffenscheinfrei.de kaufen?
Wird Gewerbesteuer zurückerstattet?
Die Gewerbesteuer wird in der Regel nicht zurückerstattet, da sie eine Steuer auf den Gewinn von Unternehmen ist. Allerdings können Unternehmen bestimmte Ausgaben und Verluste steuerlich geltend machen, um ihre Steuerlast zu reduzieren. Es ist ratsam, sich an einen Steuerberater oder eine Steuerberatung zu wenden, um zu prüfen, ob und in welchem Umfang solche Möglichkeiten bestehen. Letztendlich hängt die Frage, ob Gewerbesteuer zurückerstattet wird, von den individuellen steuerlichen Gegebenheiten des Unternehmens ab. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Regelungen zu beachten, um mögliche Steuervorteile optimal zu nutzen. **
Was ist die Gewerbesteuer?
Die Gewerbesteuer ist eine Steuer, die von Unternehmen auf ihre Gewinne erhoben wird. Sie wird von den Gemeinden erhoben und dient als wichtige Einnahmequelle für die Kommunen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag des Unternehmens. **


Ähnliche Suchbegriffe für Gewerbesteuer
Top-Angebote
Produkte zum Begriff Gewerbesteuer:
-
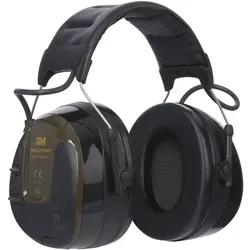
3M PELTOR ProTac Shooter Kopfbügel, für den Schießsport, SNR = 32 dB, grün3M PELTOR ProTac Shooter kommt mit einer Fülle an intelligenter neuer Technologie. Mit einem einfachen Ziel: damit Sie sich auf der Jagd oder beim Schießsport mit allen Sinnen ungestört konzentrieren ...99,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Köllen, Josef: Fallsammlung Körperschaftsteuer und GewerbesteuerFallsammlung Körperschaftsteuer und Gewerbesteuer , ¿Praxisorientierte Fälle zur effizienten und systematischen Prüfungsvorbereitung! Die Regelungen des Körperschaftsteuergesetzes sind zum Teil kompliziert und oft schwierig in der Anwendung. Die intensive Übung am praxisorientierten Fall ist daher für angehende Steuerberater, Steuerfachwirte oder Steuerinspektoren unerlässlich. Systematisch gegliedert werden im ersten Teil des Buches alle prüfungsrelevanten Schwerpunkte zur Körperschaftsteuer in 75 Fällen abgedeckt - von Zuständigkeit, Steuerpflicht und Steuerbefreiungen über Einkommen und Besteuerung bis hin zu den Auswirkungen auf Gesellschafterebene. Sonderfälle und steuerübergreifende Fälle tragen zudem der Komplexität der Besteuerung juristischer Personen Rechnung. Der zweite Teil des Buches befasst sich mit der Gewerbesteuer. In 20 didaktisch optimal aufbereiteten Fällen werden die Schwerpunkte Steuergegenstand, Gewerbesteuerpflicht, Steuermessbetrag und Gewerbeertrag sowie Gewerbesteuerschuld behandelt. Ein abschließender komplexer Klausurfall gibt Ihnen darüber hinaus einen Vorgeschmack auf die bevorstehende Prüfung. Dies ermöglicht Ihnen eine punktgenaue Prüfungsvorbereitung. Rechtsstand dieser Neuauflage ist der 1.5.2023. Inhaltsverzeichnis: ¿Teil A: Körperschaftsteuer (75 Fälle). Kapitel 1: Zuständigkeit (§ 20 AO). Kapitel 2: Steuerpflicht (§§ 1 und 2 KStG). Kapitel 3: Steuerbefreiungen (§§ 5, 6 und 13 KStG). Kapitel 4: Einkommen (§§ 7-10 KStG). Kapitel 5: Sonderfälle (§§ 11, 14-19 und 26 KStG). Kapitel 6: Besteuerung (§§ 23, 24, 27 und 30-32 KStG). Kapitel 7: Auswirkungen auf die Gesellschafterebene (§ 3 Nr. 40 EStG, §§ 3c und 20 EStG). Kapitel 8: Komplexe und steuerübergreifende Gesamtfälle. Teil B: Gewerbesteuer (20 Fälle). Kapitel 1: Grundlagen (§§ 12, 18 und 22 AO, § 4 GewStG). Kapitel 2: Der Steuergegenstand (§§ 2 und 2a GewStG). Kapitel 3: Gewerbesteuerpflicht, Steuermessbetrag (§§ 2 und 11 GewStG). Kapitel 4: Gewerbeertrag (§ 7 GewStG); Gewerbesteuerschuld. Kapitel 5: Klausurfall¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 20231031, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Köllen, Josef~Reichert, Gudrun~Schönwald, Stefan~Wagner, Edmund, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 400, Keyword: Fälle; Praxisfälle; Übungsfälle; Prüfung; Prüfungsvorbereitung; Fallbeispiele; Steuerpflicht; Einkommensermittlung; Besteuerung; Körperschaft; Anteilseigner; Hebeberechtigung; Gewerbeertrag; Steuerberater; Steuerfachwirt; Diplom-Finanzwirt; Steuerberaterprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Jura~Recht / Jura~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Recht~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Lokale Steuern, Abgaben, Preise im öffentlichen Sektor, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVIII, Seitenanzahl: 408, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Produktverfügbarkeit: 02, Blätteranzahl: 400 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067159001 V14550-978-3-482-672- B0000067159002 V14550-978-3-482-672-2, Vorgänger: 2741383, Vorgänger EAN: 9783482672125 9783482672118 9783482435805 9783482435898 9783482435881, Alternatives Format EAN: 9783482618772 9783482007439, eBook EAN: 9783482618772, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer zahlt wo Gewerbesteuer?
Wer zahlt wo Gewerbesteuer? Die Gewerbesteuer wird von Unternehmen gezahlt, die in Deutschland ansässig sind und hier ein Gewerbe betreiben. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens und dem jeweiligen Hebesatz der Gemeinde, in der das Unternehmen seinen Sitz hat. Die Gewerbesteuer wird an die jeweilige Gemeinde gezahlt, in der das Unternehmen seinen Gewerbesitz hat. In einigen Fällen kann es auch zu einer Doppelbesteuerung kommen, wenn ein Unternehmen in mehreren Gemeinden aktiv ist. **
-
Wo bezahlt man Gewerbesteuer?
Die Gewerbesteuer wird in Deutschland von Unternehmen bezahlt, die einen Gewerbebetrieb führen. Sie wird an die jeweilige Gemeinde gezahlt, in der das Unternehmen seinen Hauptsitz oder eine Betriebsstätte hat. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag des Unternehmens und dem jeweiligen Hebesatz der Gemeinde. Die Gewerbesteuer ist eine wichtige Einnahmequelle für die Kommunen und dient der Finanzierung von öffentlichen Aufgaben und Infrastrukturmaßnahmen. **
-
Warum Freibetrag bei Gewerbesteuer?
Der Freibetrag bei der Gewerbesteuer dient dazu, kleine und mittelständische Unternehmen zu entlasten und ihre Wettbewerbsfähigkeit zu stärken. Durch den Freibetrag sollen insbesondere Existenzgründer und kleine Betriebe entlastet werden, da sie oft über geringere finanzielle Ressourcen verfügen. Dies soll dazu beitragen, dass diese Unternehmen sich besser am Markt behaupten können und somit zur Vielfalt und Dynamik der Wirtschaft beitragen. Zudem soll der Freibetrag Anreize für Investitionen und Arbeitsplatzschaffung schaffen, was wiederum das Wirtschaftswachstum fördern kann. Insgesamt soll der Freibetrag also dazu beitragen, die wirtschaftliche Entwicklung zu unterstützen und die Steuerlast für kleine Unternehmen zu reduzieren. **
-
Wie hoch Gewerbesteuer Kleinunternehmer?
Die Höhe der Gewerbesteuer für Kleinunternehmer hängt von verschiedenen Faktoren ab, wie z.B. dem Gewinn des Unternehmens, dem Standort und der Gewerbesteuerhebesatz der jeweiligen Gemeinde. Kleinunternehmer können unter bestimmten Voraussetzungen von der Gewerbesteuer befreit sein, wenn ihr Gewinn unterhalb eines bestimmten Freibetrags liegt. Es ist daher ratsam, sich mit einem Steuerberater oder dem örtlichen Finanzamt in Verbindung zu setzen, um die genaue Höhe der Gewerbesteuer für Kleinunternehmer zu ermitteln. Letztendlich kann die Höhe der Gewerbesteuer individuell sehr unterschiedlich ausfallen und sollte daher im Einzelfall geprüft werden. **
Ist die Gewerbesteuer Gewinnmindernd?
Die Gewerbesteuer ist grundsätzlich nicht gewinnmindernd, da sie als Betriebsausgabe steuerlich nicht abzugsfähig ist. Sie wird auf den Gewerbeertrag eines Unternehmens erhoben und mindert somit den zu versteuernden Gewinn. Die Gewerbesteuer ist eine Gemeindesteuer, die von den Kommunen erhoben wird und somit nicht direkt mit der Einkommensteuer verrechnet werden kann. Allerdings können Unternehmen die Gewerbesteuer als Betriebsausgabe in ihrer Gewinnermittlung berücksichtigen, was indirekt zu einer Minderung des zu versteuernden Gewinns führt. Insgesamt ist die Gewerbesteuer also ein Kostenfaktor für Unternehmen, der den Gewinn indirekt beeinflusst. **
Sind Gewerbesteuer Erstattungszinsen steuerpflichtig?
Sind Gewerbesteuer Erstattungszinsen steuerpflichtig? Dies hängt von der individuellen steuerlichen Situation ab. Grundsätzlich sind Erstattungszinsen als Einnahmen zu betrachten und somit steuerpflichtig. Allerdings gibt es Ausnahmen, zum Beispiel wenn die Erstattungszinsen als Schadensersatz oder Entschädigungszahlung gelten. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die genaue steuerliche Behandlung der Gewerbesteuer Erstattungszinsen zu klären. **
Top-Angebote
Produkte zum Begriff Gewerbesteuer:
-
Rüstung Selbstverteidigung Kwon PaoSchild / Pao SelbstverteidigungSpeziell für das Training der Selbstverteidigung entwickelt.Ideal für das Training gerader und direkter Techniken wie Frontkicks, Kniestöße, Ellenbogenstöße oder FaustschlägeDie Griffe an den Seiten des Lochpads sorgen für einen stabilen HaltHochabsorbierende, mittelharte SchlagflächeAußenmaterial: KunstlederFarbe: SchwarzMaße: 74 x 35 x 16 cmGewicht: ca. 910 g73,62 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Berger & Schröter Kapselgehörschützer Lärmschutz für Schießsport mit weichen KissenKapselgehörschützer HEM01 zum Schutz vor schädlichem Lärm und zur Verstärkung leiser Geräusche. Spezieller Gehörschutz für Impulslärm wie z.B. Knallgeräusche Pegelabhängige Funktion, schützt den Benutzer vor plötzlichem lautem Impulslärm Ausgestattet mit automatischer Abschaltfunktion Zusammenklappbarer, gepolsterter und verstellbarer Kopfbügel Superbequeme und gut abdichtende Gel-Ohrpolster. Audio-Eingang für externes Funkgerät. Die HEM01 Headsets bieten einstellbaren Gehörschutz für die Jagd und den Schießsport. Die Headsets verfügen über eine intelligente, sofortige, pegelabhängige Funktion, die Ihr Gehör vor plötzlichen lauten Geräuschen, z. B. einem Gewehrschuss, schützt. Die Headsets sind außerdem in der Lage, die Umgebungslautstärke bei Bedarf zu erhöhen, so dass Sie sich problemlos mit anderen Personen auf einem Schießstand verständigen oder bei maximaler Verstärkung sogar die kleinste Tierbewegung auf der Jagd aus der Ferne hören können. Die Headsets verfügen über eine gummierte Beschichtung für ein besonders weiches und strapazierfähiges Gefühl. Es verfügt über einen Audioeingang für den Anschluss von MP3 oder anderen externen Geräten und ist mit einer automatischen Abschaltfunktion ausgestattet. Der Kopfbügel ist faltbar für eine einfache Aufbewahrung, gepolstert für einen angenehmen Tragekomfort und einstellbar für fast jede Größe. Gepolsterter und verstellbarer Kopfbügel. Lärmreduzierung + NRR23. LED-Anzeige für Ein- und Ausschalten. Omnidirektionales Mikrofon. Lautstärkeregler mit Ein/Aus-Schalter. Aux Anschluss für mp3 und andere Audiogeräte. 05 ms schnelle Reaktionszeit. Bis zu 5-fache Verstärkung 4 Stunden automatische Abschaltung. Für 2 AAA-Batterien ein. Gel-Ohrpolster. Zusammenklappbar.84,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
3M PELTOR ProTac Shooter Kopfbügel, für den Schießsport, SNR = 32 dB, grün3M PELTOR ProTac Shooter kommt mit einer Fülle an intelligenter neuer Technologie. Mit einem einfachen Ziel: damit Sie sich auf der Jagd oder beim Schießsport mit allen Sinnen ungestört konzentrieren ...99,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Gewerbesteuer zurückerstattet?
Die Gewerbesteuer wird in der Regel nicht zurückerstattet, da sie eine Steuer auf den Gewinn von Unternehmen ist. Allerdings können Unternehmen bestimmte Ausgaben und Verluste steuerlich geltend machen, um ihre Steuerlast zu reduzieren. Es ist ratsam, sich an einen Steuerberater oder eine Steuerberatung zu wenden, um zu prüfen, ob und in welchem Umfang solche Möglichkeiten bestehen. Letztendlich hängt die Frage, ob Gewerbesteuer zurückerstattet wird, von den individuellen steuerlichen Gegebenheiten des Unternehmens ab. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Regelungen zu beachten, um mögliche Steuervorteile optimal zu nutzen. **
-
Was ist die Gewerbesteuer?
Die Gewerbesteuer ist eine Steuer, die von Unternehmen auf ihre Gewinne erhoben wird. Sie wird von den Gemeinden erhoben und dient als wichtige Einnahmequelle für die Kommunen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag des Unternehmens. **
-
Wer zahlt wo Gewerbesteuer?
Wer zahlt wo Gewerbesteuer? Die Gewerbesteuer wird von Unternehmen gezahlt, die in Deutschland ansässig sind und hier ein Gewerbe betreiben. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens und dem jeweiligen Hebesatz der Gemeinde, in der das Unternehmen seinen Sitz hat. Die Gewerbesteuer wird an die jeweilige Gemeinde gezahlt, in der das Unternehmen seinen Gewerbesitz hat. In einigen Fällen kann es auch zu einer Doppelbesteuerung kommen, wenn ein Unternehmen in mehreren Gemeinden aktiv ist. **
-
Wo bezahlt man Gewerbesteuer?
Die Gewerbesteuer wird in Deutschland von Unternehmen bezahlt, die einen Gewerbebetrieb führen. Sie wird an die jeweilige Gemeinde gezahlt, in der das Unternehmen seinen Hauptsitz oder eine Betriebsstätte hat. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag des Unternehmens und dem jeweiligen Hebesatz der Gemeinde. Die Gewerbesteuer ist eine wichtige Einnahmequelle für die Kommunen und dient der Finanzierung von öffentlichen Aufgaben und Infrastrukturmaßnahmen. **
Ähnliche Suchbegriffe für Gewerbesteuer
-
Köllen, Josef: Fallsammlung Körperschaftsteuer und GewerbesteuerFallsammlung Körperschaftsteuer und Gewerbesteuer , ¿Praxisorientierte Fälle zur effizienten und systematischen Prüfungsvorbereitung! Die Regelungen des Körperschaftsteuergesetzes sind zum Teil kompliziert und oft schwierig in der Anwendung. Die intensive Übung am praxisorientierten Fall ist daher für angehende Steuerberater, Steuerfachwirte oder Steuerinspektoren unerlässlich. Systematisch gegliedert werden im ersten Teil des Buches alle prüfungsrelevanten Schwerpunkte zur Körperschaftsteuer in 75 Fällen abgedeckt - von Zuständigkeit, Steuerpflicht und Steuerbefreiungen über Einkommen und Besteuerung bis hin zu den Auswirkungen auf Gesellschafterebene. Sonderfälle und steuerübergreifende Fälle tragen zudem der Komplexität der Besteuerung juristischer Personen Rechnung. Der zweite Teil des Buches befasst sich mit der Gewerbesteuer. In 20 didaktisch optimal aufbereiteten Fällen werden die Schwerpunkte Steuergegenstand, Gewerbesteuerpflicht, Steuermessbetrag und Gewerbeertrag sowie Gewerbesteuerschuld behandelt. Ein abschließender komplexer Klausurfall gibt Ihnen darüber hinaus einen Vorgeschmack auf die bevorstehende Prüfung. Dies ermöglicht Ihnen eine punktgenaue Prüfungsvorbereitung. Rechtsstand dieser Neuauflage ist der 1.5.2023. Inhaltsverzeichnis: ¿Teil A: Körperschaftsteuer (75 Fälle). Kapitel 1: Zuständigkeit (§ 20 AO). Kapitel 2: Steuerpflicht (§§ 1 und 2 KStG). Kapitel 3: Steuerbefreiungen (§§ 5, 6 und 13 KStG). Kapitel 4: Einkommen (§§ 7-10 KStG). Kapitel 5: Sonderfälle (§§ 11, 14-19 und 26 KStG). Kapitel 6: Besteuerung (§§ 23, 24, 27 und 30-32 KStG). Kapitel 7: Auswirkungen auf die Gesellschafterebene (§ 3 Nr. 40 EStG, §§ 3c und 20 EStG). Kapitel 8: Komplexe und steuerübergreifende Gesamtfälle. Teil B: Gewerbesteuer (20 Fälle). Kapitel 1: Grundlagen (§§ 12, 18 und 22 AO, § 4 GewStG). Kapitel 2: Der Steuergegenstand (§§ 2 und 2a GewStG). Kapitel 3: Gewerbesteuerpflicht, Steuermessbetrag (§§ 2 und 11 GewStG). Kapitel 4: Gewerbeertrag (§ 7 GewStG); Gewerbesteuerschuld. Kapitel 5: Klausurfall¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 20231031, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Köllen, Josef~Reichert, Gudrun~Schönwald, Stefan~Wagner, Edmund, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 400, Keyword: Fälle; Praxisfälle; Übungsfälle; Prüfung; Prüfungsvorbereitung; Fallbeispiele; Steuerpflicht; Einkommensermittlung; Besteuerung; Körperschaft; Anteilseigner; Hebeberechtigung; Gewerbeertrag; Steuerberater; Steuerfachwirt; Diplom-Finanzwirt; Steuerberaterprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Jura~Recht / Jura~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Recht~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Lokale Steuern, Abgaben, Preise im öffentlichen Sektor, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVIII, Seitenanzahl: 408, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Produktverfügbarkeit: 02, Blätteranzahl: 400 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067159001 V14550-978-3-482-672- B0000067159002 V14550-978-3-482-672-2, Vorgänger: 2741383, Vorgänger EAN: 9783482672125 9783482672118 9783482435805 9783482435898 9783482435881, Alternatives Format EAN: 9783482618772 9783482007439, eBook EAN: 9783482618772, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Freibetrag bei Gewerbesteuer?
Der Freibetrag bei der Gewerbesteuer dient dazu, kleine und mittelständische Unternehmen zu entlasten und ihre Wettbewerbsfähigkeit zu stärken. Durch den Freibetrag sollen insbesondere Existenzgründer und kleine Betriebe entlastet werden, da sie oft über geringere finanzielle Ressourcen verfügen. Dies soll dazu beitragen, dass diese Unternehmen sich besser am Markt behaupten können und somit zur Vielfalt und Dynamik der Wirtschaft beitragen. Zudem soll der Freibetrag Anreize für Investitionen und Arbeitsplatzschaffung schaffen, was wiederum das Wirtschaftswachstum fördern kann. Insgesamt soll der Freibetrag also dazu beitragen, die wirtschaftliche Entwicklung zu unterstützen und die Steuerlast für kleine Unternehmen zu reduzieren. **
-
Wie hoch Gewerbesteuer Kleinunternehmer?
Die Höhe der Gewerbesteuer für Kleinunternehmer hängt von verschiedenen Faktoren ab, wie z.B. dem Gewinn des Unternehmens, dem Standort und der Gewerbesteuerhebesatz der jeweiligen Gemeinde. Kleinunternehmer können unter bestimmten Voraussetzungen von der Gewerbesteuer befreit sein, wenn ihr Gewinn unterhalb eines bestimmten Freibetrags liegt. Es ist daher ratsam, sich mit einem Steuerberater oder dem örtlichen Finanzamt in Verbindung zu setzen, um die genaue Höhe der Gewerbesteuer für Kleinunternehmer zu ermitteln. Letztendlich kann die Höhe der Gewerbesteuer individuell sehr unterschiedlich ausfallen und sollte daher im Einzelfall geprüft werden. **
-
Ist die Gewerbesteuer Gewinnmindernd?
Die Gewerbesteuer ist grundsätzlich nicht gewinnmindernd, da sie als Betriebsausgabe steuerlich nicht abzugsfähig ist. Sie wird auf den Gewerbeertrag eines Unternehmens erhoben und mindert somit den zu versteuernden Gewinn. Die Gewerbesteuer ist eine Gemeindesteuer, die von den Kommunen erhoben wird und somit nicht direkt mit der Einkommensteuer verrechnet werden kann. Allerdings können Unternehmen die Gewerbesteuer als Betriebsausgabe in ihrer Gewinnermittlung berücksichtigen, was indirekt zu einer Minderung des zu versteuernden Gewinns führt. Insgesamt ist die Gewerbesteuer also ein Kostenfaktor für Unternehmen, der den Gewinn indirekt beeinflusst. **
-
Sind Gewerbesteuer Erstattungszinsen steuerpflichtig?
Sind Gewerbesteuer Erstattungszinsen steuerpflichtig? Dies hängt von der individuellen steuerlichen Situation ab. Grundsätzlich sind Erstattungszinsen als Einnahmen zu betrachten und somit steuerpflichtig. Allerdings gibt es Ausnahmen, zum Beispiel wenn die Erstattungszinsen als Schadensersatz oder Entschädigungszahlung gelten. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die genaue steuerliche Behandlung der Gewerbesteuer Erstattungszinsen zu klären. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.